重点摘要
- 分层新盘必须在缴付订金起36个月内交屋,否则发展商要按每年10%支付违约赔偿金(LAD)。
- 买二手房,银行按买价和估价两者中较低者放贷,所以估价偏低,你就要多付现金。
- 新房有24个月的缺陷责任期;二手房则是按现状购买。
- 二手房从签约到完成,通常约三到四个月;新盘可能要三年或更久。
新公寓的36个月交屋期限,是从你缴付订金那天起算,而不是从你签买卖合约(SPA)那天起算。相比之下,隔壁的二手房从签约起,通常约三到四个月就能完成交易。哪一个时间表适合你?
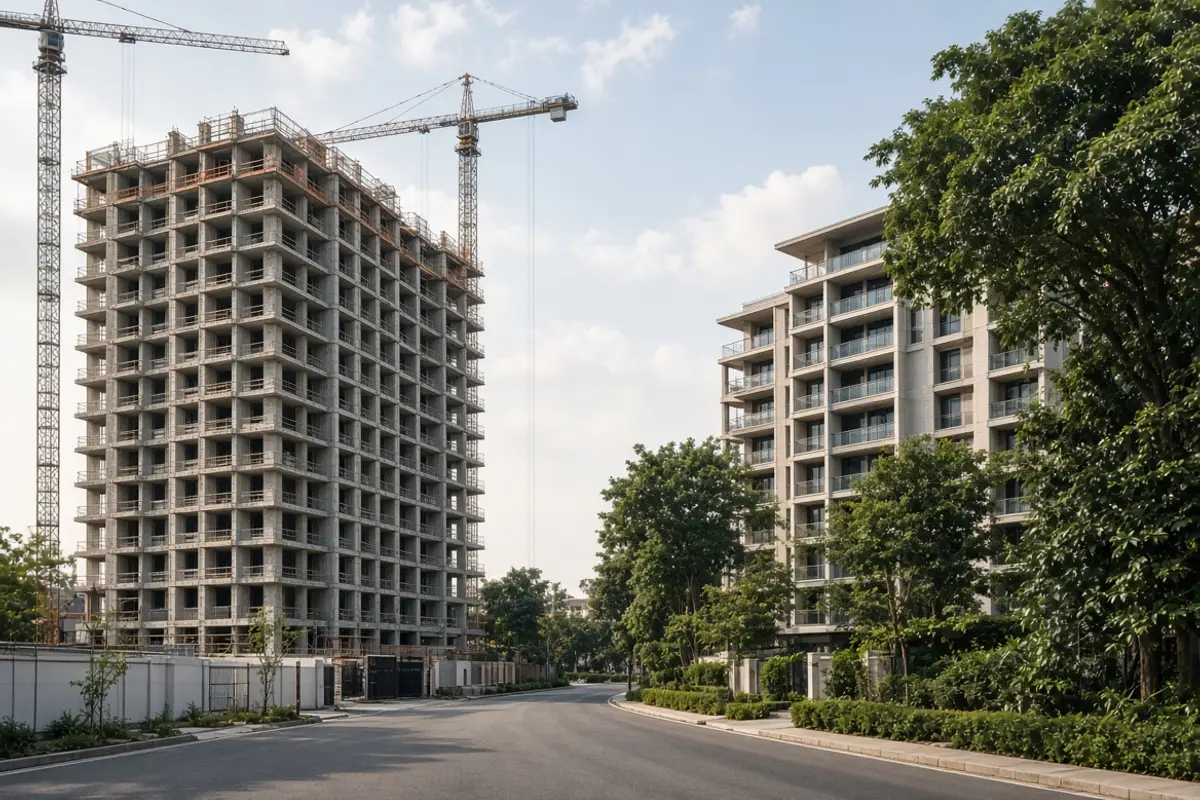
假设你在两者之间拿不定主意:一边是有光鲜销售展厅和早鸟折扣的新盘,一边是今天就能走进去看的已竣工二手房。两种都可能是好买卖。这篇指南从价格、时间表、贷款、法律保障和风险来比较两者,让你根据多快需要拿钥匙、手头有多少现金,以及能承受多大的不确定性,做出选择。
文章后半部分还附有给外国买家和本地买家的实用贴士。
新盘和二手房有什么区别?
在房产网站上,两者都只是一间待售的公寓。但在房源背后,它们的运作方式大不相同。
新盘是向发展商购买,通常在动工前或施工期间。你与发展商签买卖合约(SPA),随着大楼施工进度分阶段付款,交屋时才拿到钥匙。
二手房(也叫转售房)是向现有屋主购买的已竣工房子。在下决定之前,你可以查看真实的单位、公共区域和管理账目。代价是你买的是一间有历史的房子,所以地契、未缴的费用和单位状况都需要检查。
法律怎样保障新盘买家?
担心发展商让你一直等?法规订明了明确的期限。
发展商受《1966年房屋发展(管制与执照)法令》规管,买卖合约必须采用标准格式。对公寓等分层住宅,附表H(Schedule H)格式让发展商有36个月交付空屋;有地住宅采用附表G(Schedule G),则是24个月。
2021年,联邦法院裁定,这个期限应从你缴付订金的日期起算,而不是买卖合约的签署日期。如果发展商延误,你可以索取违约赔偿金(liquidated ascertained damages,LAD),金额是买价的每年10%,按日计算。
交屋之后,在24个月的缺陷责任期(defect liability period)内,你以书面通知的缺陷,发展商必须在收到通知后30天内修复。二手房没有这样的保障:你是按现状购买,所以签约前要仔细检查。
钱真正的差别在哪里?
新盘账面上往往看起来更便宜。发展商会把早期阶段定得有竞争力,还会加上优惠,例如买卖合约和贷款的律师费全免,或者折扣。省下的钱可能是真的,但你承诺购买的是一个无法实地查看的单位。
买新盘时,银行随着施工进度分阶段发放贷款,所以你只需就已提取的金额缴付利息。这能缓解施工期间的现金流,但你可能同时还在付租金或另一笔房贷。
二手房的价格由市场决定。急于脱手的卖家可能接受低于当初开盘价的价格,而热门大楼的价格可能高于开盘价。你可以讲价,出价之前,也可以比较同一栋大楼最近的成交价。
贷款上的陷阱是估价。买二手房时,银行按买价和银行自己的估价两者中较低者的一定百分比放贷。如果估价低于约定的价格,差额就要你用现金补上。
用实际数字来看
假设你同意买下一间 RM600,000 的二手公寓,银行提供90%的贷款。以下数字只是举例:
- 如果银行估价 RM600,000:贷款是 RM540,000,你付 RM60,000 现金。
- 如果银行估价 RM570,000:贷款是 RM513,000(RM570,000 的90%),你要付 RM87,000 现金。
估价相差 RM30,000,让你多付 RM27,000 现金。无论哪种情况,按标准级距计算,转让印花税都是 RM12,000(首 RM100,000 的 1%,之后 RM400,000 的 2%,最后 RM100,000 的 3%)。
本地买家:假设你是马来西亚首次购屋者,房价改成 RM480,000,不论是新盘还是二手房。对于2027年12月31日或之前签署的买卖合约(SPA),RM500,000 以内的房屋,转让和贷款的印花税全额豁免。如果没有这项豁免,光是转让印花税就是 RM8,600(RM1,000 + RM7,600)。
2027年财政预算案于2026年10月9日提呈,建议进一步扩大:2027至2030年间签署买卖合约的,RM750,000 以内的首套房屋,首 RM500,000 全额豁免,其余部分豁免50%。在成为法律之前,请把它当作建议。
外国买家:上面按级距计算的印花税和首次购屋豁免,是针对马来西亚买家订立的。从2026年1月1日起,外国人的转让须缴固定8%的印花税(《2025年财政法令》,Finance Act 2025),永久居民不在此列。
两种选择各有什么风险?
两种选择都不是零风险,决定之前先衡量这些。
新盘的风险:
- 你只看得到示范单位,看不到建成后的自己的家。
- 交屋可能延误,而违约赔偿金(LAD)只能部分弥补等待的代价。
- 新项目周边的店铺、学校和道路,可能要几年才会出现。
- 市场还没验证单位价值,你就已经承诺购买。
二手房的风险:
- 银行估价可能低于约定的价格。
- 旧楼可能需要装修,或者管理费较高。
- 签约前必须查核地契、租约到期日,以及任何未缴的管理费或地税。
- 没有发展商的缺陷保障,所以隐藏的问题要由你自己承担。
怎样做决定?
请诚实回答这六个问题。
- 一年内需要入住?选二手房。
- 愿意等三年或更久?新盘可能适合你。
- 手头现金不够一次付一大笔?分阶段付款和发展商的优惠可以帮上忙。
- 想确定大楼和邻居的情况?只有已竣工的二手房能做到。
- 你补得起估价的差额吗?如果补不起,在确定二手房价格之前,先拿到银行的估价。
- 买来出租?二手房几个月内就能收租;新盘要到交屋后才有收入。
外国买家:吉隆坡外国人的最低购买价格是 RM1 million,而且外国人购买需要州政府批准,这会让二手房交易花更长时间。
在新盘和二手房之间做选择,有哪些最实用的贴士?
用这些贴士,把上面的比较变成你能付诸行动的选择。
- 1比较每平方尺价格,而不是总价。拿它去对照同一地区最近的成交价,不论是新盘还是二手房。
- 2替优惠定个价。新盘的律师费全免或折扣可能真的省钱,但你承诺购买的是一个无法实地查看的单位。
- 3为施工期间的重叠开销做预算。贷款分阶段提取,所以你只需就已提取的金额缴付利息,但你可能同时还在付租金或另一笔房贷。
- 4看看这个地区今天的样子。新项目周边的店铺、学校和道路,可能要几年才会出现,所以买之前先看看现在已经有什么。
- 5签约之前先检查二手房。没有发展商的缺陷保障,所以要查看单位、公共区域和管理账目,还有地契、租约到期日,以及任何未缴的管理费或地税。
- 6外国买家:查清最低价和时间表。吉隆坡外国人的最低价是 RM1 million,而州政府批准会让二手房交易花更长时间。
- 7本地买家:查清印花税的截止日期。首次购屋豁免适用于最高 RM500,000 的房子,须在2027年12月31日或之前签署买卖合约(SPA)。2027年财政预算案的扩大目前仍只是建议。
总结
新盘回报的是耐心和对发展商的信任,在交付和缺陷方面有法律保障。二手房回报的是想先看到再付钱的买家,前提是估价和文件都没有问题。
合理的下一步,是先写下你的入住日期和能拿出的现金,然后在同一个地区挑一个新盘和一个二手房,比较总成本。
常见问题
买新盘还是二手房比较便宜?
新盘的入场价往往较低,还有律师费全免之类的优惠;二手房的价格取决于市场,而且可以讲价。要拿每平方尺价格,去对照同一地区最近的成交价,而不是只看总价。
在马来西亚,买二手房需要多久?
通常是从签署买卖合约起三到四个月。二手房合约通常给买家三个月缴清余款,如果缴付逾期利息,可再延长一个月。需要州政府批准的交易,例如外国人购买,需要的时间更长。
买二手房要付多少订金?
通常总共是10%:出价被接受时,先付约2%至3%的诚意金,签署买卖合约时再付清这10%的余额。其余部分在完成交易时,由你的贷款和自己的现金支付。
买二手房可以拿到 90% 的贷款吗?
许多银行对第一套或第二套房提供最高90%的贷款,但这个百分比是按买价和银行估价两者中较低者计算。从你的第三笔未还清房贷起,国家银行(Bank Negara)把贷款成数上限订为70%。
在新盘和二手房之间做选择,有哪些最实用的贴士?
根据入住日期来选,拿每平方尺价格和同一地区最近的成交价比较,并预留现金以防二手房估价偏低。外国买家要查清吉隆坡 RM1 million 的最低价,并把州政府批准算进去。马来西亚首次购屋者则要查清印花税豁免的截止日期。